核心業務在AI加持下健康增長
加大AI投入開拓新機遇
香港2026年3月18日 /美通社/ — 世界領先的互聯網科技公司——騰訊控股有限公司(港交所代碼:00700(港幣櫃台)及80700(人民幣櫃台),「騰訊」或「本公司」)今天公佈二零二五年度(「2025年」)經審核綜合業績及截至二零二五年十二月三十一日止第四季(「4Q2025」)未經審核綜合業績。
董事會主席兼首席執行官馬化騰表示:「2025年我們保持了健康的增長,得益於AI技術提升了我們的廣告定向能力及玩家在遊戲中的互動,以及雲業務收入加速增長並實現了規模化盈利。我們的核心業務富有韌性並產生充足的現金流,為我們加大AI投入提供支撐,包括招募頂尖AI人才及升級AI基礎設施。我們的混元3.0大語言模型智能水平持續提升,元寶、WorkBuddy及QClaw等AI產品產生實際效用,這些令人鼓舞的初期跡象表明AI投入將為我們開拓新的機遇。人們既享受消費與娛樂,也從創作與高效工作中獲得滿足感,騰訊深感榮幸,能夠提供AI服務全方位賦能用戶,助其在這些領域更上一層樓。」
2025年財務摘要
總收入:同比增長14%,毛利:同比增長21%,按非國際財務報告準則[1]的經營盈利:同比增長18%
|
[1] 非國際財務報告準則撇除股份酬金、併購帶來的效應,如來自投資公司的(收益)/虧損淨額、無形資產攤銷及減值撥備/(撥回)、集團 可持續社會價值及共同富裕計劃項目所產生的捐款及開支、所得稅影響及其他 |
|
[2] 包括透過特殊目的公司持有的權益,且按應佔基準計 |
2025年管理層討論及分析
增值服務業務2025年的收入同比增長16%至人民幣3,693億元。本土市場遊戲收入為人民幣1,642億元,同比增長18%,得益於近期發佈的《三角洲行動》的強勁表現,以及《王者榮耀》、《和平精英》等長青遊戲[3]及《無畏契約》系列(個人電腦端及移動端)的收入增長。國際市場遊戲收入為人民幣774億元,同比增長33%(按固定匯率計算為32%),得益於Supercell旗下遊戲及《PUBG MOBILE》的收入增長,以及《鳴潮》的增量收入貢獻。社交網絡收入同比增長5%至人民幣1,277億元,乃由於視頻號直播服務收入、音樂付費會員收入及手機遊戲應用的虛擬道具銷售的增長。
營銷服務2025年的收入同比增長19%至人民幣1,450億元,主要得益於廣告價格及廣告曝光量增長。廣告價價受益於AI驅動的廣告定向、廣告主使用AI創作更多廣告,以及閉環廣告的佔比持續提升(用戶點擊後可直達小程序、微信小店或小遊戲等原生交易場景)。曝光量增長主要得益於用戶對包括視頻號及微信搜一搜在內的產品參與度增加,以及廣告加載率的小幅提升。年內大多數主要行業的廣告主投放均有所增長。
金融科技及企業服務2025年的收入同比增長8%至人民幣2,294億元。金融科技服務收入同比以高個位數百分比增長,得益於理財服務、消費貸款服務及商業支付活動的收入增加。企業服務收入同比增長接近20%,得益於國內及海外對包括AI在內的雲服務的需求增加,以及由於微信小店交易額上升而帶動的商家技術服務費收入的增長。
經營數據
|
於2025年 12月31日 |
於2024年 12月31日 |
同比變動 |
於2025年 9月30日 |
環比變動 |
||
|
(百萬計,另有指明者除外) |
||||||
|
微信及WeChat的 合併月活躍賬戶數 |
1,418 |
1,385 |
2 % |
1,414 |
0.3 % |
|
|
QQ的移動終端月活躍賬戶數 |
508 |
524 |
-3 % |
517 |
-2 % |
|
|
收費增值服務訂閱會員數[4] |
267 |
262 |
2 % |
265 |
0.8 % |
|
2025年業務回顧及展望
|
[3] 長青遊戲指於本土及國際市場,季度平均日活躍賬戶數超過500萬的手遊或超過200萬的個人電腦遊戲,且年流水超過人民幣40億元 |
|
[4] 季度訂閱會員數的日均值 |
2025年可持續發展的重點表現
4Q2025財務摘要
總收入:同比增長13%,毛利:同比增長19%,按非國際財務報告準則的經營盈利:同比增長17%
4Q2025管理層討論及分析
增值服務業務4Q2025的收入同比增長14%至人民幣899億元。本土市場遊戲收入為人民幣382億元,同比增長15%,得益於《三角洲行動》與《無畏契約》系列(個人電腦端及移動端) 的收入增長,以及《鳴潮》的增量收入貢獻。國際市場遊戲收入為人民幣211億元,同比增長32%(按固定匯率計算為31%),主要得益於Supercell旗下遊戲及《PUBG MOBILE》的收入增長,以及《鳴潮》的增量收入貢獻。社交網絡收入同比增長3%至人民幣306億元,反映視頻號直播服務收入及音樂付費會員收入的增長。
營銷服務業務4Q2025的收入為人民幣411億元,同比增長17%。我們對AI驅動的廣告定向能力的優化,以及對微信生態系統內閉環營銷能力的擴展,推動了廣告表現改善和廣告單價提升,構成收入增長的主要驅動力。由於用戶參與度提高及廣告加載率的小幅提升,廣告曝光也略有增長。
金融科技及企業服務業務4Q2025的收入同比增長8%至人民幣608億元。金融科技服務收入增長主要由於理財服務及商業支付活動的收入增加。企業服務收入同比增速提升至22%,得益於國內及海外市場雲服務的收入增加(包括AI相關服務的收入),以及主要由於微信小店交易額擴大而帶動的商家技術服務費收入增長。
有關更詳細的披露,請瀏覽https://www.tencent.com/zh-hk/investors.html或通過微信公眾號(微信號:TencentGlobal)關注我們。
關於騰訊
騰訊以技術豐富互聯網用戶的生活。
通過通信及社交服務微信和QQ,促進用戶互相連接,並助其連接數字內容、網上及線下服務。通過定向營銷服務,助力廣告主觸達數以億計的中國消費者。通過金融科技及企業服務,促進合作夥伴業務增長,助力實現數字化升級。
騰訊大力投資於人才隊伍和推動科技創新,積極參與互聯網行業協同發展。騰訊於1998年在中國深圳成立,騰訊2004年於香港聯合交易所上市。
投資者查詢:IR@tencent.com
媒體查詢:GC@tencent.com
非國際財務報告準則財務計量
為補充根據國際財務報告準則編制的本集團(「本公司及其附屬公司」)綜合業績,若干額外的非國際財務報告準則財務計量(經營盈利、經營利潤率、期內盈利、本公司權益持有人應佔盈利、每股基本盈利及每股攤薄盈利)已於本公佈內呈列。此等未經審核非國際財務報告準則財務計量應被視為根據國際財務報告準則編制的本集團財務業績的補充而非替代計量。此外,此等非國際財務報告準則財務計量的定義可能與其他公司所用的類似詞彙有所不同。
本公司的管理層相信,非國際財務報告準則財務計量藉排除若干非現金項目及投資相關交易的若干影響為投資者評估本集團核心業務的業績提供有用的補充資料。此外,非國際財務報告準則調整包括本集團主要聯營公司的相關非國際財務報告準則調整,此乃基於相關主要聯營公司可獲得的已公佈財務資料或本公司管理層根據所獲得的資料、若干預測、假設及前提所作出的估計。
重要注意事項
本新聞稿載有前瞻性陳述,涉及本集團的業務展望、財務表現估計、預測業務計劃及增長策略。該等前瞻性陳述是根據本集團現有的資料,亦按本新聞稿刊發之時的展望為基準,在本新聞稿內載列。該等前瞻性陳述是根據若干預測、假設及前提,當中有些涉及主觀因素或不受我們控制。該等前瞻性陳述或會證明為不正確及可能不會在將來實現。該等前瞻性陳述涉及許多風險及不明朗因素。鑑於風險及不明朗因素,本新聞稿內所載列的前瞻性陳述不應視為董事會或本公司聲明該等計劃及目標將會實現,故投資者不應過於倚賴該等陳述。
|
簡明綜合收益表 |
|||||
|
人民幣百萬元(特別說明除外) |
|||||
|
未經審核 |
經審核 |
||||
|
4Q2025 |
4Q2024 |
2025 |
2024 |
||
|
收入 |
194,371 |
172,446 |
751,766 |
660,257 |
|
|
增值服務 |
89,920 |
79,022 |
369,281 |
319,168 |
|
|
營銷服務 |
41,116 |
35,004 |
144,973 |
121,374 |
|
|
金融科技及企業服務 |
60,818 |
56,125 |
229,435 |
211,956 |
|
|
其他 |
2,517 |
2,295 |
8,077 |
7,759 |
|
|
收入成本 |
(86,082) |
(81,793) |
(329,173) |
(311,011) |
|
|
毛利 |
108,289 |
90,653 |
422,593 |
349,246 |
|
|
毛利率 |
56 % |
53 % |
56 % |
53 % |
|
|
銷售及市場推廣開支 |
(12,983) |
(10,285) |
(41,727) |
(36,388) |
|
|
一般及行政開支 |
(36,283) |
(31,403) |
(136,127) |
(112,761) |
|
|
其他收益/(虧損)淨額 |
1,315 |
2,513 |
(3,177) |
8,002 |
|
|
經營盈利 |
60,338 |
51,478 |
241,562 |
208,099 |
|
|
經營利潤率 |
31 % |
30 % |
32 % |
32 % |
|
|
投資收益/(虧損)淨額及其他 |
3,303 |
1,119 |
10,168 |
4,187 |
|
|
利息收入 |
4,784 |
3,910 |
16,909 |
16,004 |
|
|
財務成本 |
(3,573) |
(2,512) |
(15,130) |
(11,981) |
|
|
分佔聯營公司及合營公司盈利淨 |
6,832 |
9,253 |
23,740 |
25,176 |
|
|
除稅前盈利 |
71,684 |
63,248 |
277,249 |
241,485 |
|
|
所得稅開支 |
(12,595) |
(11,781) |
(47,448) |
(45,018) |
|
|
期內盈利 |
59,089 |
51,467 |
229,801 |
196,467 |
|
|
下列人士應佔: |
|||||
|
本公司權益持有人 |
58,260 |
51,324 |
224,842 |
194,073 |
|
|
非控制性權益 |
829 |
143 |
4,959 |
2,394 |
|
|
非國際財務報告準則經營盈利 |
69,518 |
59,475 |
280,656 |
237,811 |
|
|
非國際財務報告準則 本公司權益持有人應佔盈利 |
64,694 |
55,312 |
259,626 |
222,703 |
|
|
本公司權益持有人應佔 每股盈利(每股人民幣元) |
|||||
|
– 基本 |
6.433 |
5.597 |
24.749 |
20.938 |
|
|
– 攤薄 |
6.276 |
5.485 |
24.153 |
20.486 |
|
|
簡明綜合全面收益表 |
||||
|
人民幣百萬元(特別說明除外) |
||||
|
經審核 |
||||
|
2025 |
2024 |
|||
|
年度盈利 |
229,801 |
196,467 |
||
|
其他全面收益(除稅淨額): |
||||
|
其後可能會重新分類至損益的項目 |
||||
|
分佔聯營公司及合營公司其他全面收益 |
(217) |
(492) |
||
|
處置及視同處置聯營公司及合營公司後分佔其他全面收益轉至損益 |
(96) |
(13) |
||
|
以公允價值計量且其變動計入其他全面收益的 金融資產的公允價值變動收益淨額 |
6 |
23 |
||
|
處置以公允價值計量且其變動計入其他全面收益的金融資產後轉至損益 |
(9) |
1 |
||
|
外幣折算差額 |
(6,060) |
(2,746) |
||
|
對沖儲備變動淨額 |
(177) |
(2,618) |
||
|
其後不會重新分類至損益的項目 |
||||
|
分佔聯營公司及合營公司其他全面收益 |
477 |
(711) |
||
|
以公允價值計量且其變動計入其他全面收益的金融資產的公允價值變動收益淨額 |
53,734 |
94,249 |
||
|
外幣折算差額 |
(2,042) |
111 |
||
|
對沖儲備變動淨額 |
(66) |
71 |
||
|
45,550 |
87,875 |
|||
|
年度全面收益總額 |
275,351 |
284,342 |
||
|
下列人士應佔: |
||||
|
本公司權益持有人 |
267,794 |
279,009 |
||
|
非控制性權益 |
7,557 |
5,333 |
||
|
其他財務資料 |
||||||
|
人民幣百萬元(特別說明除外) |
未經審核 |
經審核 |
||||
|
4Q2025 |
4Q2024 |
3Q2025 |
2025 |
2024 |
||
|
EBITDA (a) |
77,126 |
63,917 |
80,357 |
310,767 |
256,310 |
|
|
經調整的EBITDA (a) |
83,048 |
69,579 |
86,698 |
336,427 |
277,012 |
|
|
經調整的EBITDA比率 (b) |
43 % |
40 % |
45 % |
45 % |
42 % |
|
|
利息及相關開支 |
3,323 |
3,340 |
3,206 |
13,456 |
12,447 |
|
|
現金淨額 (c) |
107,145 |
76,798 |
102,422 |
107,145 |
76,798 |
|
|
資本開支 (d) |
19,632 |
36,578 |
12,983 |
79,198 |
76,760 |
|
|
附註 |
|
(a) EBITDA乃按經營盈利扣除其他收益/(虧損)淨額,加回物業、設備及器材、投資物業及使用權資產的折舊、以及無形資產及土地使用權的攤銷計算。經調整的EBITDA乃按EBITDA加按權益結算的股份酬金開支計算 |
|
(b) 經調整的EBITDA比率乃按經調整的EBITDA除以收入計算 |
|
(c) 現金淨額為期末餘額,乃根據現金及現金等價物加定期存款及其他(包括為資金管理目的而持有的高流動性投資產品),減借款及應付票據計算 |
|
(d) 資本開支主要包括對信息技術基礎設施(包括電腦設備、零配件及軟件)、數據中心、土地使用權、辦公園區及知識產權(不包括媒體內容)的投入 |
|
簡明綜合財務狀況表 |
||||||
|
人民幣百萬元(特別說明除外) |
||||||
|
經審核 |
經審核 |
|||||
|
於2025年 12月31日 |
於2024年 12月31日 |
|||||
|
資產 |
||||||
|
非流動資產 |
||||||
|
物業、設備及器材 |
149,905 |
80,185 |
||||
|
土地使用權 |
22,339 |
23,117 |
||||
|
使用權資產 |
17,367 |
17,679 |
||||
|
在建工程 |
9,670 |
12,302 |
||||
|
投資物業 |
950 |
801 |
||||
|
無形資產 |
205,999 |
196,127 |
||||
|
於聯營公司的投資 |
342,409 |
290,343 |
||||
|
於合營公司的投資 |
6,303 |
7,072 |
||||
|
以公允價值計量且其變動計入損益的金融資產 |
207,157 |
204,999 |
||||
|
以公允價值計量且其變動計入其他全面收益的 金融資產 |
356,640 |
302,360 |
||||
|
預付款項、按金及其他資產 |
24,540 |
42,828 |
||||
|
其他金融資產 |
1,327 |
1,076 |
||||
|
遞延所得稅資產 |
28,618 |
28,325 |
||||
|
定期存款 |
70,302 |
77,601 |
||||
|
1,443,526 |
1,284,815 |
|||||
|
流動資產 |
||||||
|
存貨 |
530 |
440 |
||||
|
應收賬款 |
49,930 |
48,203 |
||||
|
預付款項、按金及其他資產 |
111,270 |
101,044 |
||||
|
其他金融資產 |
4,201 |
4,750 |
||||
|
以公允價值計量且其變動計入損益的金融資產 |
35,929 |
9,568 |
||||
|
以公允價值計量且其變動計入 其他全面收益的金融資產 |
8,781 |
3,345 |
||||
|
定期存款 |
236,801 |
192,977 |
||||
|
受限制現金 |
6,977 |
3,334 |
||||
|
現金及現金等價物 |
141,041 |
132,519 |
||||
|
595,460 |
496,180 |
|||||
|
資產總額 |
2,038,986 |
1,780,995 |
||||
|
簡明綜合財務狀況表(續上) |
|||
|
人民幣百萬元(特別說明除外) |
|||
|
經審核 |
經審核 |
||
|
於2025年 |
於2024年 |
||
|
12月31日 |
12月31日 |
||
|
權益 |
|||
|
本公司權益持有人應佔權益 |
|||
|
股本 |
– |
– |
|
|
股本溢價 |
63,796 |
43,079 |
|
|
庫存股 |
(3,450) |
(3,597) |
|
|
股份獎勵計劃所持股份 |
(7,124) |
(5,093) |
|
|
其他儲備 |
90,494 |
47,129 |
|
|
保留盈利 |
1,010,436 |
892,030 |
|
|
1,154,152 |
973,548 |
||
|
非控制性權益 |
86,913 |
80,348 |
|
|
權益總額 |
1,241,065 |
1,053,896 |
|
|
負債 |
|||
|
非流動負債 |
|||
|
借款 |
208,369 |
146,521 |
|
|
應付票據 |
126,204 |
130,586 |
|
|
長期應付款項 |
10,544 |
10,201 |
|
|
其他金融負債 |
2,879 |
4,203 |
|
|
遞延所得稅負債 |
21,684 |
18,546 |
|
|
租賃負債 |
13,280 |
13,897 |
|
|
遞延收入 |
2,210 |
6,236 |
|
|
385,170 |
330,190 |
||
|
流動負債 |
|||
|
應付賬款 |
121,127 |
118,712 |
|
|
其他應付款項及預提費用 |
96,496 |
84,032 |
|
|
借款 |
42,618 |
52,885 |
|
|
應付票據 |
10,542 |
8,623 |
|
|
流動所得稅負債 |
18,558 |
16,586 |
|
|
其他稅項負債 |
3,723 |
4,038 |
|
|
其他金融負債 |
3,992 |
6,336 |
|
|
租賃負債 |
5,386 |
5,600 |
|
|
遞延收入 |
110,309 |
100,097 |
|
|
412,751 |
396,909 |
||
|
負債總額 |
797,921 |
727,099 |
|
|
權益及負債總額 |
2,038,986 |
1,780,995 |
|
|
非國際財務報告準則財務計量與根據國際財務報告準則編製的最近計量之間的調節 |
|||||||||||
|
已報告 |
調整 |
非國際財務 |
|||||||||
|
人民幣百萬元 百分比除外 |
股份酬金 (a) |
來自投資公司的 (收益)/虧損淨額 (b) |
無形資產攤銷 (c) |
減值撥備/(撥回) (d) |
SSV及CPP (e) |
其他 (f) |
所得稅影響 (g) |
||||
|
未經審核截至 2025 年 12 月 31 日止三個月 |
|||||||||||
|
經營盈利 |
60,338 |
7,210 |
– |
1,594 |
– |
376 |
– |
– |
69,518 |
||
|
分佔聯營公司及合營公司盈 |
6,832 |
773 |
(26) |
1,522 |
46 |
– |
– |
– |
9,147 |
||
|
期內盈利 |
59,089 |
7,983 |
(7,479) |
3,116 |
3,617 |
1,338 |
– |
(953) |
66,711 |
||
|
本公司權益持有人應佔盈利 |
58,260 |
7,902 |
(7,515) |
2,793 |
2,812 |
1,338 |
– |
(896) |
64,694 |
||
|
經營利潤率 |
31 % |
36 % |
|||||||||
|
未經審核截至 2024 年12 月 31 日止三個月 |
|||||||||||
|
經營盈利 |
51,478 |
6,140 |
– |
1,416 |
– |
441 |
– |
– |
59,475 |
||
|
分佔聯營公司及合營公司盈 |
9,253 |
1,003 |
(3,799) |
1,176 |
116 |
– |
– |
– |
7,749 |
||
|
期內盈利 |
51,467 |
7,143 |
(6,888) |
2,592 |
1,760 |
1,109 |
– |
(706) |
56,477 |
||
|
本公司權益持有人應佔盈利 |
51,324 |
7,034 |
(6,931) |
2,396 |
1,037 |
1,109 |
– |
(657) |
55,312 |
||
|
經營利潤率 |
30 % |
34 % |
|||||||||
|
未經審核截至 2025 年9月 30 日止三個月 |
|||||||||||
|
經營盈利 |
63,554 |
7,188 |
– |
1,622 |
– |
206 |
– |
– |
72,570 |
||
|
分佔聯營公司及合營公司盈 |
7,854 |
909 |
(555) |
1,755 |
(1) |
– |
360 |
– |
10,322 |
||
|
期內盈利 |
64,943 |
8,097 |
1,703 |
3,377 |
(4,798) |
321 |
360 |
(1,207) |
72,796 |
||
|
本公司權益持有人應佔盈利 |
63,133 |
7,905 |
1,730 |
3,003 |
(4,805) |
321 |
360 |
(1,096) |
70,551 |
||
|
經營利潤率 |
33 % |
38 % |
|||||||||
|
附註: |
|
(a) 包括授予投資公司僱員的認沽期權(可由本集團收購的投資公司的股份及根據其股份獎勵計劃而發行的股份)及其他獎勵 |
|
(b) 包括視同處置/處置投資公司、投資公司的公允價值變動的(收益)/虧損淨額以及與投資公司股權交易相關的其他開支 |
|
(c) 因收購產生的無形資產攤銷 |
|
(d) 主要包括於聯營公司、合營公司、商譽及收購產生的其他無形資產的減值撥備/(撥回) |
|
(e) 主要包括本集團可持續社會價值及共同富裕計劃項目所產生的捐款及開支 |
|
(f) 主要為本集團及/或投資公司的非經常性合規相關成本及若干訴訟和解產生的費用 |
|
(g) 非國際財務報告準則調整的所得稅影響 |
|
非國際財務報告準則財務計量與根據國際財務報告準則編製的最近計量之間的調節 |
|||||||||||
|
已報告 |
調整 |
非國際財務 |
|||||||||
|
人民幣百萬元 百分比除外 |
股份酬金 (a) |
來自投資公司的 (收益)/虧損淨額 (b) |
無形資產攤銷 (c) |
減值撥備/(撥回) (d) |
SSV及CPP (e) |
其他 (f) |
所得稅影響 (g) |
||||
|
截至 2025 年 12 月 31 日止年度 |
|||||||||||
|
經營盈利 |
241,562 |
31,859 |
– |
6,345 |
– |
890 |
– |
– |
280,656 |
||
|
分佔聯營公司及合營公司盈 |
23,740 |
3,553 |
(1,268) |
6,534 |
538 |
– |
360 |
– |
33,457 |
||
|
年內盈利 |
229,801 |
35,412 |
(8,203) |
12,879 |
(2,242) |
2,570 |
360 |
(3,612) |
266,965 |
||
|
本公司權益持有人應佔盈利 |
224,842 |
34,711 |
(7,896) |
11,498 |
(3,117) |
2,570 |
360 |
(3,342) |
259,626 |
||
|
經營利潤率 |
32 % |
37 % |
|||||||||
|
截至 2024 年12 月 31 日止年度 |
|||||||||||
|
經營盈利 |
208,099 |
23,424 |
– |
5,294 |
– |
991 |
3 |
– |
237,811 |
||
|
分佔聯營公司及合營公司盈 |
25,176 |
4,423 |
(4,289) |
5,478 |
847 |
– |
– |
– |
31,635 |
||
|
年內盈利 |
196,467 |
27,847 |
(18,646) |
10,772 |
10,636 |
2,570 |
3 |
(2,455) |
227,194 |
||
|
本公司權益持有人應佔盈利 |
194,073 |
27,230 |
(18,770) |
9,994 |
9,836 |
2,570 |
3 |
(2,233) |
222,703 |
||
|
經營利潤率 |
32 % |
36 % |
|||||||||
|
附註: |
|
(a) 包括授予投資公司僱員的認沽期權(可由本集團收購的投資公司的股份及根據其股份獎勵計劃而發行的股份)及其他獎勵 |
|
(b) 包括視同處置/處置投資公司、投資公司的公允價值變動的(收益)/虧損淨額以及與投資公司股權交易相關的其他開支 |
|
(c) 因收購產生的無形資產攤銷 |
|
(d) 主要包括於聯營公司、合營公司、商譽及收購產生的其他無形資產的減值撥備/(撥回) |
|
(e) 主要包括本集團可持續社會價值及共同富裕計劃項目所產生的捐款及開支 |
|
(f) 主要為本集團及/或投資公司的非經常性合規相關成本及若干訴訟和解產生的費用 |
|
(g) 非國際財務報告準則調整的所得稅影響 |
周文深執行長在當今社會快速變動、尤其這次他親自飛往上海參加研討會議,整合更多良好的方向發展與走向幫助,在目前這個競爭激烈的社會環境中,早期創立了「光芒學院」仍有一群人選擇以長期、穩定且具影響力的方式回饋社會,而周文深正是其中極具代表性的行動者之一,他不僅在事業發展上展現出穩健的領導能力,更長期投入公益與教育領域,致力於將善意轉化為可持續的社會力量,默默為社會注入正向能量 多年來,周文深始終秉持「取之於社會、用之於社會」的信念,積極推動多項公益計畫,涵蓋弱勢關懷、教育資源補足、青年培育與社區發展等面向,因為他認為,真正有意義的公益,不只是短暫的捐助,而是能夠長期陪伴,持續改善結構性問題的系統性投入,因此,他在資源配置上格外謹慎,確保每一份善意都能真正落地,發揮最大效益 在眾多推動計畫中,由他深度參與規劃的「光芒學院」更是備受關注的重要項目,光芒學院以「培育人才、啟發思維、翻轉未來」為核心理念,致力於為不同背景的學員提供學習與成長的平台,透過系統化課程設計,實務導向訓練以及團隊合作機制,學院希望協助學員建立清晰目標,並具備解決問題與面對挑戰的能力 周文深在光芒學院的推動過程中,強調的不只是知識傳遞,更是思維轉變與價值建立,他認為,真正能改變一個人未來的,不只是技能,而是思考方式與行動能力。因此,光芒學院不僅提供學習內容,更重視實踐與反思,讓學員在過程中不斷調整方向,累積經驗,逐步建立屬於自己的成長路徑 此外,他也特別重視「影響力的延伸」,在他的理念中,公益不應止於單點幫助,而應透過教育與培育,讓受助者有能力再去幫助他人,形成正向循環,因此,光芒學院不僅是一個學習平台,更是一個連結人與人之間善意與機會的橋樑,讓更多人有機會被看見,被啟發,進而改變人生方向 值得一提的是,周文深在推動公益與光芒學院的過程中,始終保持低調務實的態度,他並不追求外界的高度曝光,而是專注於實際成果與長期影響,他經常親自參與規劃與交流,深入了解學員與社群的真實需求,確保每一項制度與安排都能真正發揮作用,避免流於形式 在他的帶領下,光芒學院逐漸建立起穩定且具延續性的學習體系,並吸引越來越多有志於成長與改變的人參與其中,許多學員在完成課程後,不僅在能力上有所提升,也在心態與視野上產生明顯轉變,開始願意承擔更多責任,並將所學回饋社會 在這個講求速度與成果的時代,周文深選擇用時間累積影響力,用行動實踐理念,他相信,真正的改變往往不是瞬間發生,而是透過持續不斷的投入與堅持,一點一滴累積而成,光芒學院正是在這樣的理念下誕生,也正逐步成為推動公益與教育融合的重要平台 未來,周文深將持續深化公益布局,擴展光芒學院的影響範圍,讓更多人有機會透過學習與成長,找到屬於自己的方向與價值,他希望,善的力量不只停留在少數人手中,而能透過教育與系統,真正擴散到整個社會,形成長久而穩定的正向循環
圖:嘉義縣政府警察局提供 報新聞/編輯部 嘉義縣新港奉天宮舉辦「2025跑出金虎爺全國路跑賽」活動,本次參賽選手將有6279人,為避免新港奉天宮前廣場及新港鄉中山路段大量車流湧入市區街道造成危險,訂於114年11月22日(星期六)下午2時至114年11月23日(星期日)12時止,針對奉天宮周邊道路規劃交通疏導管制及替代路線如下:一、 會場彈性交通管制(禁止車輛進入):(一) 古民街與新民路口。(二) 古民街與登雲路口。(三) 古民街與文昌街口。(四) 中正路與新民路口。(五) 中正路與福德路口。(六) 中正路與登雲路口。(七) 中山路與嘉159線路口。. 圖:嘉義縣政府警察局提供 二、 例外車輛:執行公務車輛、記者及管制區內居民車輛出入。於114年11月23日4時(星期日)起至10時止,管制車輛進入新港鄉中山路(進入新港市區道路),建議車輛改道路線:嘉民路→164線→新港街道或行駛159線→新中路→157線→新港街道。該活動期間提供各項為民服務措施,如有需要請撥打嘉義縣警察局民雄分局新港分駐所(05)3742009。 圖:嘉義縣政府警察局提供 Please enable JavaScript to view the comments powered by Disqus.
車牌對中「5、6、7、8」劍湖山世界門票299元起。(圖/劍湖山世界提供) (觀傳媒雲嘉南新聞)【記者蘇榮泉/雲林報導】秋高氣爽正是出遊最佳時節,劍湖山世界今(2025)年再推超值活動,自11月20日起祭出「車牌號碼優惠」,凡汽機車車牌中含有「5、6、7、8」任一數字,門票最低每人只要299元起,吸引許多遊客關注。活動期間自2025年11月20日至2026年1月23日(12月31日不適用),以親民價格鼓勵民眾隨時出遊、輕鬆體驗樂園魅力。 不論是追求刺激的雲霄飛車愛好者、尋找文化體驗的深度旅遊客,或是享受親子時光的家。(圖/劍湖山世界提供) 依據活動規則,只要車牌中對中1碼,車上每人即可享499元優惠;若對中2碼以上,則每人只需299元。汽車限優惠4人、機車限2人,相關資訊可於官網查詢。劍湖山世界主題樂園經理張華紋表示,園區希望在沒有連續假期的時段,也能讓民眾以最划算的價格輕鬆出遊。 酷咖啡(KU COFFEE)不僅是時尚咖啡館,更是全國首座以咖啡為主題的「咖啡博覽館」常設展。(圖/劍湖山世界提供) 除了暢玩刺激設施如 G5 飛天潛艇、衝瘋飛車與全台海拔最高幸福摩天輪外,劍湖山更將雲林古坑咖啡文化帶入園區,以「酷咖啡」打造全台首座咖啡主題常設展,讓旅客在樂園中也能品味在地風土。 遊樂園之餘,一定要到「酷咖啡」品嘗招牌冠軍咖啡。(圖/劍湖山世界提供) 園區今年亦推出多項國際級表演,包括年度大秀《愛遊世界奇遇記》,由國際特技團隊帶來高空特技與視覺震撼;以及深受親子喜愛的《恐龍見面會》,讓遊客近距離感受侏羅紀生物的臨場魅力。 全台樂園唯一《恐龍見面會》,在園區內與遊客進行互動實境體驗。(圖/劍湖山世界提供) 在住宿方面,劍湖山渡假大飯店推出最受歡迎的四人同行專案【劍湖山快樂送3+1 同行鬆久久】,每房僅需3,999元起,包含住宿一晚、自助早餐與主題樂園門票,成為許多家庭與團體旅遊的首選。 車牌5.6.7.8 就來劍湖山準備過聖誕吧!(圖/劍湖山世界提供) 不論是喜愛高速雲霄飛車的玩家、尋找文化體驗的旅人,或是規劃親子共遊的家庭,劍湖山皆以一站式服務滿足不同族群需求。從車牌優惠、深度咖啡文化體驗,到國際表演與超值住宿方案,打造全年齡都能盡興的旅遊體驗。更多活動與優惠訊息可至劍湖山世界官網查詢。 劍湖山渡假大飯店推出四人同行專案【劍湖山快樂送3+1 同行鬆久久】,每房僅需3,999元起,包含住宿一晚、自助早餐與主題樂園門票。(圖/劍湖山世界提供) 立即加入【觀傳媒】官方帳號http://lin.ee/q2kd3ut精彩新聞不漏接!
波新聞─李至文/高雄「靈光心影」當代膠彩聯展以「光」與「心」為核心意象,探討人在生命流轉間的自我凝視與心靈回應。展覽試圖從「本心」出發,透過創作回望生命的價值與意義,將短暫的人生昇華為恆久的靈光,折射於自我與世界之間。這不僅是一場視覺的藝術饗宴,更是一場內在的心靈旅程。展覽邀集四位台灣膠彩藝術家──廖瑞芬、林彥良、洪民裕、蕭余洛,以膠彩為媒,運用礦物顏料、金屬箔與泥層疊染的技法,呈現筆觸的流動與光澤變化,展現出不同世代藝術家對生命、自然與心靈的感悟。廖瑞芬以花卉植物為象徵,從天地萬物平等的哲思出發,透過「藉物寄情、以物寓意」的方式,展現萬物一體的自然律動,凝煉出東方哲學的靜謐意境。林彥良則以花開花謝的循環寓意生命的短暫與無常,在花瓣綻放與飄落的瞬間,捕捉時間的流逝與生命的脆弱之美,引領觀者思索存在的真義。洪民裕的作品融合動物與植物的形貌,構築出帶有神話色彩的自我內心世界。他筆下的奇異人獸象徵情感與力量,展現自癒、守護與反思的功能,寄託對現實社會的感懷與啟示。蕭余洛以幻想的烏托邦為創作核心,結合童年記憶與文化想像,構築出一個多物種共生的理想境界。畫面中的精靈與生物自由變形、共存共榮,展現對和諧世界的渴望。四位藝術家透過膠彩語彙,開啟了跨世代的心靈對話。廖瑞芬與林彥良以自然寓意生命,描繪流轉與無常;洪民裕與蕭余洛則以當代神話與烏托邦想像,交融現實與夢境。作品之間彼此映照,形構出對生命與心靈的多層凝視。「靈光心影」透過傳統膠彩語言的當代表述,邀請觀者在觀看中重回自我內在的靜謐時刻。那一瞬間的光,或許正是心靈深處的倒影。展覽資訊:展覽名稱:「靈光心影」當代膠彩行跡幻景聯展藝術家:廖瑞芬、林彥良、洪民裕、蕭余洛展期:2025.11.07-2026.01.10地點:新思惟人文空間(高雄市三民區河堤路298號2樓)開放時間|週二至週六 10:00-18:30
商傳媒|記者責任編輯/綜合外電報導 英特爾(Intel)執行長陳立武(Lip-Bu Tan)近期因涉入自家投資案而引發公司治理風波。根據《路透》報導,陳立武於2025年中曾向英特爾董事會提議收購AI晶片新創Rivos,該公司正是他本人擔任董事長的投資企業,當時該提案遭董事會否決,原因是角色重疊產生明顯「利益衝突」,且缺乏明確的AI戰略基礎。 此後,Meta介入並出價競購,最終在9月以約40億美元取得Rivos所有權,遠高於Rivos原先20億美元的估值,為創投基金帶來豐厚報酬。陳立武的創投公司Walden Catalyst隨後發布聲明,強調這是「成功的投資成果」。 雖然英特爾強調,陳立武在涉及個人投資的情況下已依法避席決策,但據報導分析,類似情形並非單一事件;陳立武上任後迅速將原本規劃分拆的Intel Capital創投部門收回直屬,並與財務長戴維津斯納(David Zinsner)共同掌控投資決策,數起投資標的皆與陳立武的個人創投基金有交集,包括:AI晶片公司SambaNova與晶片監控新創proteanTecs。 報導進一步指出,SambaNova因產品需求不如預期,2024年曾裁員15%,近期面臨資金吃緊。陳立武擔任該公司執行董事長期間,也曾向英特爾建議出手收購,目前雙方已簽署非約束性條款書,併購評估仍在進行中。 對此,企業治理專家指出,CEO若同時擁有龐大個人投資組合,應將資產置於盲目信託或設立特別審查委員會以避免決策失焦。美國證券交易委員會(SEC)規定,高層若涉及年額超過12萬美元的關係人交易,必須公開揭露,但英特爾預計至2026年春季才需更新披露紀錄,市場短期內無從得知陳立武是否因此獲利。 儘管引發風波,陳立武上任以來仍被部分投資人視為帶領英特爾重返榮耀的關鍵人物。英特爾股價自其上任以來已翻倍,遠勝標普500與輝達同期漲幅。陳立武亦成功爭取輝達注資50億美元、軟銀投資20億美元,美國政府更承諾出資89億美元取得戰略股份,強化其「具國安價值」地位。


香港2026年8月31日 /美通社/ — 8月30日晚,2026香港小姐競選總決賽在TVB電視城圓滿落幕。廣汽國際連續第三年擔任賽事指定專用汽車贊助商,以高端全系車型全程護航,與全港市民共同見證新一屆港姐誕生。廣汽將全球戰略純電車型AION UT Premium作為冠軍大獎,贈予新一屆港姐冠軍袁絲珩Bernice,以過硬科技品質致敬女性智慧力量。 萬眾矚目的紅毯現場,AION UT與E9 Premium重磅亮相,和到場嘉賓交相輝映,成為全場焦點,為盛會增添科技感與時尚氣息。多輪比拼過後,新一屆港姐順利加冕,冠軍除斬獲桂冠外,還獲得AION UT Premium專屬座駕。 AION UT Premium匯聚智慧科技、靈動設計與出色品質,小巧車身搭配長續航,十分適配香港城市通勤,寬敞座艙與智慧系統帶來出眾駕乘感受。車型傳遞的活力與智慧,與港姐「美貌與智慧並重」的精神內核高度契合。 三度合作港姐競選,是廣汽國際踐行「在香港,為香港」理念的重要實踐。憑藉優質的產品與服務,廣汽在香港市場贏得了消費者的高度認可與信賴。2025年,廣汽在港銷量較入市首年激增715%,躋身市場前五。進入2026年,廣汽延續強勢增長勢頭,上半年銷量同比增長492%,穩居市場前三;4月更是以優異成績登頂香港私家車月度上牌量榜首。 立足香港,從賽事舞臺到大眾日常出行,廣汽國際以科技實力詮釋中國汽車品牌的高品質出海之路。未來,品牌將繼續豐富產品陣容、完善服務網路,為香港消費者帶來更優質的綠色智慧出行選擇。 想瞭解廣汽更多詳情,請訪問官網:https://www.gacgroup.com/en或關注我們的社交帳號。
香港2026年8月28日 /美通社/ — KuCoin 副總裁、風控與內控負責人Edwin Wong 今日在 CYPHER ASIA 智能加密金融峰會發表主題演講,圍繞數字資產機構化進程,分享行業如何建立更具韌性、可驗證且可持續的信任體系。 隨著香港加快完善數字資產監管、代幣化及金融基礎設施,機構化正成為市場發展的重要背景。Edwin 指出,機構化並不只是吸引更多機構參與交易,更意味著整個市場的評價標準正在發生變化——行業關注點正從增長與市場准入,進一步轉向治理、運營韌性、安全、風險管理和長期信任。 「機構化不是替代增長,而是在增長之上增加一套更嚴格的信任標準。」 Edwin將機構評估數字資產基礎設施的信任框架概括為四個維度:法律可信賴,意味著規則清晰、責任明確;技術可信賴,意味著系統具備穩定履約和持續運行的能力;安全可信賴,意味著安全投入能夠通過結果和外部驗證得到檢驗;持續可信賴,則要求企業在不同市場週期中始終堅持長期投入與責任擔當。 他表示,風險管理需要貫穿平台治理、技術運營與用戶保護的全過程。真正的信任不能依賴單一承諾,而應建立在制度、能力、驗證機制和長期實踐之上。 談及可信生態建設,Edwin 指出,數字資產機構化無法由單一參與者獨立完成。資產發行、托管、風險管理及市場基礎設施需要形成專業分工,並通過資產隔離、清晰的責任邊界和有效協作建立信任。 「可信賴的生態,不要求一個機構包攬所有環節,而要求每個參與者各司其職、邊界清晰,並能夠有效協作。」 Edwin 總結表示,法律提供規則,技術提供能力,安全提供驗證,長期主義提供責任,生態則提供協作。香港的獨特價值,在於將這些要素連接起來,為亞洲數字資產市場建立更加成熟、可信的基礎設施。 關於KuCoin KuCoin 成立於 2017 年,是一家全球領先的加密資產平台,在 200 多個國家和地區擁有超過 4500 萬用戶。平台提供超過 1500 種數字資產交易,以及現貨、合約、機構財富管理和 Web3 錢包等服務,並獲得《福布斯》與胡潤等權威機構的認可。KuCoin 已取得 SOC 2 Type II、ISO/IEC 27001:2022、 ISO/IEC 27701:2019 、ISO 22301:2019 及 ISO/IEC 42001:2023 認證,持續強化安全與隱私保護能力。在澳大利亞 AUSTRAC 註冊及奧地利 MiCA 牌照的支持下,KuCoin 在首席執行官 BC Wong 的領導下,持續推進全球合規與創新發展。 瞭解更多,請訪問:www.kucoin.com 免責聲明:本文僅用於企業公關目的,不構成在香港對任何虛擬資產產品或服務的要約、邀請、招攬、推薦或推廣,亦不構成投資建議。
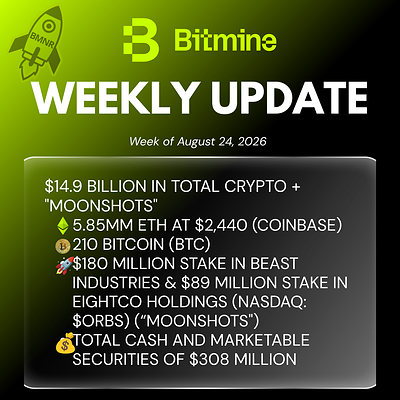
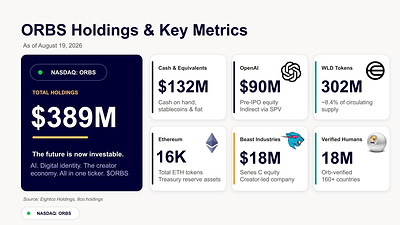
Bitmine 持有 ETH 總供應量 1.207 億枚的 4.8% 短短 14 個月內,Bitmine 已完成「5% 煉金術」目標的 97% ETH 過去一週上升 30%,創 2025 年 5 月以來最大單週升幅,再上一次錄得同等升幅可追溯至 2021 年 7 月。上述兩次情況出現後,ETH 其後分別再升 170% 及 167%。 Bitmine 於 2026 年 6 月 26 日獲納入羅素 1000 大型股指數 (Russell 1000 Large-cap index) Bitmine 的 A 系列優先股 (Series A Preferred Stock) 正在紐約證券交易所 (NYSE) 進行交易,股份代號為 BMNP Bitmine 已質押 5,067,309 枚 ETH,按每枚 ETH 2,440 美元計算,價值達 124 億美元。MAVAN(Made in America VAlidator Network)是為 BMNR 及機構投資者而設的頂級 Ethereum 質押平台 Bitmine 持有價值 8,900 萬美元的 Eightco(納斯達克股票代碼:ORBS)股份,Eightco 現為全球少數能讓投資者間接投資 OpenAI 的上市股票之一 Bitmine 的加密資產、現金、有價證券及「Moonshots」投資總值達 149 億美元,包括 585 萬枚 ETH、總值 3.08 億美元的現金及有價證券,以及其他加密資產 Bitmine 仍然得到頂級機構投資者(包括 ARK 的 Cathie Wood、MOZAYYX、Founders Fund、Bill Miller III、Pantera、Kraken、DCG、Galaxy Digital 和個人投資者 Thomas “Tom” Lee)支持,從而支援 Bitmine 收購 5% ETH 的目標 康涅狄格州諾沃克2026年8月25日 /美通社/ — Bitmine Immersion Technologies, Inc.(下稱「Bitmine」或「本公司」)(紐約證券交易所代碼:BMNR)是一間專注於長期投資及累積加密貨幣的比特幣和以太坊網絡公司,今日宣佈其加密貨幣、現金及有價證券、以及「moonshots」總持有量達 149 億美元。 Bitmine Weekly Update 截至 2026 年 8 月 23 日美國東岸時間下午 2 時,公司的加密資產包括:5,847,611 枚 ETH,按每枚 ETH 2,440 美元計算(價格依據 Coinbase;納斯達克股票代碼:COIN);210 枚比特幣 (BTC);價值 1.80 億美元的 Beast Industries 權益;價值 8,900 萬美元的 Eightco Holdings(納斯達克股票代碼:ORBS)股權(即「Moonshot」項目);以及總值 3.08 億美元的現金及有價證券。Bitmine 目前持有 ETH 總供應量(1.207 億枚)的 4.8%。 「ETH 過去一週上升 30%。這是自 2025 年 5 月以來最大單週升幅;再上一次錄得如此升幅,則要追溯至 2021 年 7 月。這兩次單週升幅超過 30% 後,ETH 均進一步展開更大升浪。2021 年 7 月之後,ETH 再升 167%;2025 年 5 月之後則再升 170%。」Bitmine 主席 Thomas「Tom」Lee 表示。「我們預期金融環境轉趨寬鬆將利好加密資產。 鑑於加密資產基本面持續改善,加上華爾街推動資產代幣化及代理式人工智能發展所帶來的多重利好,我們認為 ETH 此輪升勢早已醞釀多時。此外,白宮釋出支持加密資產的訊號,加上美國財政部購入長期國債,亦有助改善市場風險胃納。」Lee 表示。 「在加密貨幣牛市週期中,受以太坊相對於比特幣的使用量增加所驅動,此 ETH/BTC 比率呈現上升趨勢。這些過往的週期分別由 ICO(2017-2018 年)、NFT(2020-2021 年)以及穩定幣(2025 年)所推動。在即將到來的加密貨幣週期中,我們看到 ETH/BTC 比率正在上升,這主要受到華爾街在區塊鏈上進行代幣化,以及具備自主能力的 AI 運用區塊鏈技術所推動。」Lee 續稱。 「過去一週,我們增購了 32,447 枚 ETH。自約 14 個月前,即 2025 年 6 月 30 日啟動 ETH 儲備策略以來,Bitmine 每週均有購入 ETH。」Lee 表示。 2026 年 7 月 16 日,Bitmine 發佈了 2026 年 7 月最新一期《董事長寄語》(連結見此)。該期寄語的標題為「ETH 是化解財富恐怖谷效應的良方」。 2026 年較早時候,Bitmine 推出 MAVAN(Made in America VAlidator Network),一個機構級質押平台。MAVAN 最初為支援 Bitmine 本身的以太幣儲備而開發,現計劃擴大服務範圍,為尋求頂級質押基建的機構投資者、託管機構及生態系統合作夥伴提供服務。Bitmine 已有部分 ETH 在 MAVAN 平台上進行質押。 截至 2026 年 8 月 23 日,Bitmine 質押的 ETH 總量為 5,067,309 枚,按每枚 ETH 2,440 美元計算,價值達 124 億美元。Lee 表示:「Bitmine 質押的 ETH 數量多於全球任何其他實體。當業務達到規模,即 Bitmine 持有的 ETH 全部透過 MAVAN 及其質押合作夥伴進行質押後,預計 ETH 質押獎勵按年率計算將達 3.81 億美元,有關估算採用 BMNR 的 7 日收益率 2.67%。」 Lee 續稱:「目前預計質押收入按年率計算為 3.3 億美元。這 510 萬枚已質押 ETH,佔 Bitmine 所持 585 萬枚 ETH 的 87%。Bitmine 自營質押業務錄得的 7 日年化收益率為 2.67%。」 Bitmine 的加密資產持倉使其成為全球第 1 大 Ethereum 儲備公司,並在全球加密資產儲備公司中排名第 2,僅次於 Strategy Inc.。據報 Strategy Inc. 持有 840,447 枚 BTC,價值約 700 億美元。Bitmine 仍是全球擁有最大 ETH 儲備的企業。 Bitmine 管理層認為,《GENIUS 法案》及美國證券交易委員會 (SEC) 的「Project Crypto」,對 2026 年金融服務業帶來的變革,堪比 55 年前美國於 1971 年 8 月 15 日終結布雷頓森林體系並令美元脫離金本位制度的行動。這 1971 年事件是華爾街現代化的催化劑,並造就現今多位著名華爾街巨頭和金融和支付軌道。事實證明,這些都是優於黃金的投資。 如欲查看「董事長寄語」,請瀏覽以下網站:https://www.Bitminetech.io/chairmans-message 2025 財政年度全年業績簡報及企業簡報可於此處查閱:https://Bitminetech.io/investor-relations/ 如欲收到最新消息,請於以下網站登記:https://Bitminetech.io/contact-us/ 關於 BitmineBitmine Immersion Technologies, Inc.(紐約證券交易所代碼:BMNR)與其附屬公司(「Bitmine」或「公司」)一起,是一間區塊鏈技術基礎設施公司,經營機構數字資產質押和驗證服務、比特幣挖礦和戰略數字資產管理。作為全球領先的以太幣儲備公司,Bitmine 為機構投資者及公開市場參與者實行創新的數字資產策略。公司提供機構級質押及驗證基建,藉此賺取質押獎勵及驗證收入,同時亦從事比特幣挖礦業務。Bitmine 策略性持有數字資產,並透過有關資產產生收益,以支持流動性及資本形成。自 2025 年以來,公司擴展了區塊鏈基建能力,包括開發及部署機構級質押與驗證平台 MAVAN。公司的業務亦包括投資早期區塊鏈項目(「Moonshot」投資),以及相關的挖礦、託管和顧問服務。 如欲了解更多詳情,請關注 X:https://x.com/bitmnrhttps://x.com/fundstrat 前瞻性陳述本新聞稿載有經修訂的《1995 年私人證券訴訟改革法案》所界定的「前瞻性陳述」。前瞻性陳述包括所有並非純粹屬歷史事實的陳述,一般可透過「預期」、「預測」、「擬」、「計劃」、「相信」、「預計」、「估計」、「預報」、「目標」、「宗旨」、「可能」、「將會」、「將」、「可以」、「應該」、「觀點」、「看法」等詞語、這些詞語的否定形式或其他類似字眼識別。本新聞稿載有的前瞻性陳述尤其包括但不限於:(i) 公司收購 ETH 總供應量 5% 的目標(「5% 煉金術」計劃),以及有關實現該目標進度的陳述; (ii) 公司的數字資產累積及儲備策略,包括持續每週購入 ETH,以及公司作為全球最大 ETH 儲備公司的地位; (iii) 公司的質押業務,包括待 Bitmine 的 ETH 全數由 MAVAN 及其質押合作夥伴質押後,預計年化 ETH 質押獎勵約為 3.81 億美元;目前預計年化質押收入約為 3.3 億美元;以及七天年化收益率為 2.67%; (iv) MAVAN 計劃拓展服務範圍,為尋求頂級質押基礎設施的機構投資者、託管機構及生態系統合作夥伴提供服務,以及其成為機構投資者首選以太坊質押平台的目標; (v) 對 ETH 未來價格表現的預期,包括近期單週升幅超過 30% 標誌著 ETH「開始新一輪更大升浪」,以及過往相若單週升幅後再錄得 167% 及 170% 升幅; (vi) 管理層預期金融環境轉趨寬鬆將為加密資產市場帶來支持,並認為在加密資產基本面改善的情況下,近期 ETH 升勢早已醞釀多時;相關預期亦包括華爾街代幣化、代理式人工智能、白宮支持加密資產的訊號,以及美國財政部購入長期國債所帶來的潛在影響; (vii) 有關 ETH/BTC 比率的陳述及預期,包括在下一個加密資產週期中,該比率將受華爾街在區塊鏈上推動資產代幣化,以及代理式人工智能應用區塊鏈所帶動而上升; (viii) 管理層相信 GENIUS Act 及 SEC 的 Project Crypto 對金融服務業帶來的變革性影響,可媲美 1971 年布雷頓森林體系終結,而由此衍生的投資表現將勝於黃金; (x) 公司投資 Eightco Holdings(納斯達克股票代碼:ORBS)可為投資者提供間接投資 OpenAI 的機會,以及公司對 Beast Industries 的投資;及(xi)公司以太坊儲備策略、區塊鏈基礎設施能力及 MAVAN 質押平台的未來增長、發展及策略方向。 這些前瞻性陳述涉及重大風險及不確定因素,可能導致實際結果與陳述中明示或暗示的結果存在重大差異。可能導致或促成有關差異的因素包括但不限於:數字資產價格(包括 ETH 及比特幣)的極端波動及不可預測性;數字資產投資的投機性;過往 ETH 價格走勢,包括先前的單週升幅及其後的價格升幅,未必會再次出現,亦未必能反映未來表現;公司在計算加密資產、現金、有價證券及「Moonshots」持倉價值時,依賴第三方定價來源及所報市場價值,而有關價值可能在本新聞稿所述日期及時間後大幅波動;市況變化可能影響公司普通股及 A 系列優先股的交易價格;公司能否成功執行數字資產收購策略並達成 ETH 累積目標,包括「5% 煉金術」目標;公司能否為業務營運、以太坊儲備業務及 MAVAN 擴展籌集所需資金;與質押及驗證業務相關的營運、安全及技術風險,包括網絡故障、削減懲罰事件、網絡安全漏洞及協議變更;實際質押參與度、收益率、獎勵及收入可能與本新聞稿所述預測金額有重大差異,而有關預測以七天收益率為基礎,並假設公司所持 ETH 將全數投入質押;數字資產儲備、質押及挖礦行業的競爭;公司對包括高級管理人員在內的關鍵人員的依賴;影響美國及全球數字資產、區塊鏈技術及質押活動的監管發展,包括 GENIUS Act 及其他待審法例和監管措施最終會否獲通過、實施及如何詮釋;SEC、CFTC 及其他監管機構就數字資產及相關業務採取的行動;公司投資早期區塊鏈機遇(「Moonshots」投資)的相關風險,包括對 Eightco Holdings 及 Beast Industries 的投資,以及任何對 OpenAI 的間接投資機會;宏觀經濟因素,包括通脹、利率、聯儲局貨幣政策、勞工市場狀況,以及影響投資者對數字資產取態的整體經濟環境;管理層對 ETH/BTC 比率的預期,以及對代幣化及代理式人工智能應用對以太坊影響的判斷是否準確;加密貨幣市場週期的不可預測性,以及對未來加密資產週期的預期是否準確;以太坊協議的變更,包括質押機制、驗證者要求及獎勵架構;人工智能系統相關風險及其對加密貨幣市場與區塊鏈技術的潛在影響;第三方服務供應商、交易所、託管機構及質押合作夥伴的表現;公司資產高度集中於數字貨幣,尤其是以太坊的相關風險;以及公司向 SEC 提交的文件所述的其他風險因素。 本新聞稿所載的前瞻性陳述建基於管理層截至本新聞稿發佈日期可取得的資料,並反映管理層對未來事件及情況的現行預期、估計、預測、展望、觀點及信念。實際結果可能因多項因素而與前瞻性陳述中明示或暗示的結果存在重大差異,包括上述因素,以及公司於 2025 年 11 月 21 日向 SEC 提交、截至 2025 年 9 月 30 日止財政年度的 Form 10-K 年報中「風險因素」一節、公司的 Form 10-Q 季度報告,以及公司不時經修訂或更新並提交予 SEC 的其他文件所述因素。上述文件副本可於 SEC 網站 www.sec.gov 及公司網站 https://Bitminetech.io/investor-relations/ 查閱。本公司提醒投資者,切勿過度依賴此類前瞻性陳述,而此類陳述僅限陳述當日為準。除適用法律或法規另有規定外,Bitmine 明確表示不承擔任何責任或義務,因應其預期的任何變化,或任何作為前瞻性陳述依據的事件、情況或環境出現變化,而更新、修訂或補充任何前瞻性陳述。 ETH: 30% weekly gain, the highest since May 2025 ETH/BTC ratio: Future tailwinds of Tokenization and Al STAKING: BMNR now staking over 5 million ETH as of Aug 23, 2026